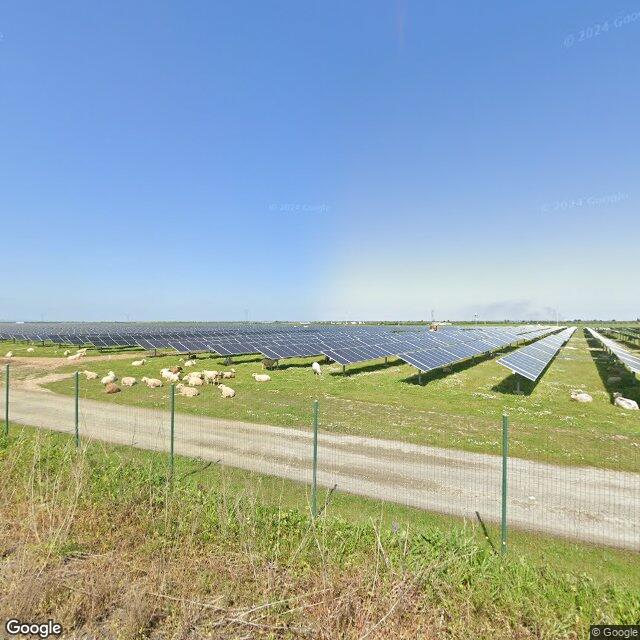
La curva de la energía fotovoltaica
La historia de la energía solar en el Alentejo no es un fenómeno repentino, sino una curva que ganó una inclinación pronunciada a partir de 2021. Según datos de la Dirección General de Energía y Geología (DGEG), hasta finales de ese año, el Alentejo ya concentraba el 43,3% de la potencia fotovoltaica nacional, con 714 MW instalados de un total de 1648 MW en todo el país. Este periodo marca el momento en que la región se consolidó como el principal polo de producción solar en Portugal.
Para comprender la escala de este cambio, basta con mirar la producción nacional de energía fotovoltaica: en 2015, Portugal producía 800 gigavatios-hora, un valor que subió a los 5600 gigavatios-hora en 2024, según la DGEG. Esta trayectoria de casi siete veces más producción en una década refleja una apuesta estratégica que encontró en el Alentejo, debido a su elevada exposición solar y disponibilidad de terrenos planos, el escenario ideal para la instalación de parques de gran tamaño.
En 2026, el escenario nacional cambió de nivel, y Portugal alcanzó los 7,2 GW de capacidad solar instalada, superando por primera vez la potencia eólica nacional, que se fijó en los 6,2 GW, según la Estructura de Misión para el Licenciamiento de Proyectos de Energías Renovables 2030. Esta inversión de liderazgo en las fuentes renovables sitúa al Alentejo en el centro de una presión territorial que, aunque técnica, altera el paisaje que conocemos desde hace generaciones.
Dónde se instalan los paneles
La ocupación del suelo no es uniforme, ya que se concentra en zonas de transición y áreas con aptitud agrícola variable. En el municipio de Évora, por ejemplo, la Plataforma Ciudadana Juntos pelo Divor indicó en 2025 que tres megacentrales solares proyectadas suman más de 1300 hectáreas de área ocupada, lo que representa cerca del 1% de la superficie total del municipio. Esta cifra ayuda a poner en perspectiva el impacto local: no se trata de una ocupación total del municipio, sino de una concentración significativa en puntos específicos.
Otro ejemplo de la complejidad de esta ocupación se encuentra en el Complejo Solar Fotovoltaico del Sado. Según el Informe SIAIA de la Agencia Portuguesa del Ambiente (APA) de 2025, aunque el área de estudio identificada asciende a 21.028 hectáreas, el área de implantación vallada es de 1272 hectáreas, siendo el área estricta ocupada únicamente por los paneles solares de 356 hectáreas. Esta distinción es crucial para entender que el área total de un proyecto no es sinónimo de suelo impermeabilizado o totalmente retirado de la agricultura.
La gestión de este territorio está guiada por instrumentos de planificación que intentan conciliar la necesidad de energía con la preservación del suelo. La propuesta del Programa Sectorial de las Zonas de Aceleración de la Implantación de Energías Renovables (PSZAER), de 2026, identificó más de 65 mil hectáreas con potencial para instalar centrales solares y eólicas en el Alentejo. Este mapeo sirve como base para el futuro licenciamiento, buscando dirigir la inversión hacia áreas de menor sensibilidad ecológica.
El mito de la expropiación masiva
La lectura más obvia sugiere que el Alentejo está siendo íntegramente convertido en una central eléctrica, con la pérdida generalizada de suelo arable de alta calidad. Sin embargo, los datos del PSZAER de 2026 revelan una realidad más contenida: en la subregión del Alentejo Central, el programa mapeó 46 zonas potenciales para energía solar, que abarcan exactamente el 2,69% de la superficie total de ese territorio. Este valor, aunque representativo, está lejos de configurar una ocupación total o una expropiación masiva de toda la región.
La estrategia de licenciamiento ha privilegiado, en muchos casos, terrenos de menor aptitud agronómica, márgenes de vegas o áreas de transición, evitando las zonas de regadío más fértiles. En 2022, la APA y la DGEG firmaron un decreto conjunto que exime de Evaluación de Impacto Ambiental previa a los proyectos solares localizados en áreas artificializadas, una medida que busca acelerar la instalación en zonas donde el impacto agrícola es nulo o reducido, desviando la presión de las áreas de cultivo intensivo.
El verdadero conflicto de uso del suelo parece ser más localizado que generalizado, afectando sobre todo a zonas de matorral, sierras o áreas de transición agrícola. Mientras el debate público se centra en la pérdida de suelo, el Instituto Mediterráneo para la Agricultura, Ambiente y Desarrollo (MED) de la Universidad de Évora señaló, en 2023, que el declive de la dehesa en el Alentejo alcanza cerca de cinco mil hectáreas al año, un fenómeno que, por sí solo, tiene un impacto en el paisaje y en la economía regional muy superior a la ocupación directa por parques solares.
El impacto en la economía local
La instalación de parques solares trae consigo la promesa de inversión, pero plantea cuestiones sobre la creación de empleo local. En 2026, el análisis de la capacidad instalada muestra que, a pesar del crecimiento del 40% registrado en 2024, el mantenimiento de estas centrales exige poca mano de obra permanente. El reto para los 47 municipios alentejanos no es solo el uso del suelo, sino la capacidad de transformar estos gigavatios en valor añadido para las poblaciones que viven en el territorio.
La comparación con otras actividades económicas es inevitable. Mientras que la agricultura intensiva, que ocupa vastas áreas, es un motor de empleo estacional y permanente, los parques solares funcionan como infraestructuras de baja densidad humana. En 2023, la Asociación Sistema Terrestre Sostenible (Zero) alertó sobre la necesidad de una planificación que no sacrifique la biodiversidad en Ferreira do Alentejo, donde la sierra del Paço es vista como un ejemplo de zona de transición en la que el equilibrio entre energía y agricultura está siendo probado.
El futuro de la ocupación del suelo en el Alentejo estará dictado por la forma en que el PSZAER de 2026 sea implementado en los próximos años. Con 65 mil hectáreas identificadas como potenciales para energías renovables, la región cuenta con una hoja de ruta clara. La cuestión central para los alcaldes y para el gobierno regional es garantizar que la instalación de estas centrales no comprometa la sostenibilidad a largo plazo del territorio, equilibrando la meta nacional de descarbonización con la preservación de la identidad rural alentejana.
Lo que significa para el Alentejo
El Alentejo está atravesando un cambio de paradigma en el que el sol, antes visto únicamente como un recurso para la agricultura, es ahora la principal materia prima para la industria energética. Con 2,7 gigavatios de capacidad instalada en 2024, la región ya no es solo el granero de Portugal, sino un pilar de la seguridad energética nacional. Esta transformación, sin embargo, exige una vigilancia constante sobre el uso del suelo, para que la transición energética no se convierta en un coste irreversible para el patrimonio natural.
Para quienes viven en los municipios alentejanos, el impacto es visible en el paisaje, pero la escala real de la ocupación es más contenida de lo que el temor popular sugiere. La ocupación de cerca del 2,7% de las zonas mapeadas en el Alentejo Central, según datos de 2026, muestra que todavía existe un vasto territorio que mantiene su vocación original. El reto para los próximos años será gestionar la convivencia entre los paneles y la dehesa, garantizando que el desarrollo económico no borre la historia agrícola de la región.
La curva de crecimiento de la energía solar, que se volvió más pronunciada a partir de 2021, no muestra signos de desaceleración. Lo que cambie en el futuro próximo dependerá de la eficacia de los instrumentos de planificación, como el PSZAER, y de la capacidad de integrar estas infraestructuras sin descaracterizar el territorio. El Alentejo de 2030 será, inevitablemente, un territorio en el que la energía y la tierra tendrán que compartir el espacio de forma más armoniosa que la observada en la fase inicial de esta carrera solar.