A curva da energia fotovoltaica
A história da energia solar no Alentejo não é um fenómeno súbito, mas uma curva que ganhou uma inclinação acentuada a partir de 2021. Segundo dados da Direção-Geral de Energia e Geologia (DGEG), até ao final desse ano, o Alentejo concentrava já 43,3% da potência fotovoltaica nacional, com 714 MW instalados num total de 1648 MW em todo o país. Este período marca o momento em que a região se consolidou como o principal polo de produção solar em Portugal.
Para compreender a escala desta mudança, basta olhar para a produção nacional de energia fotovoltaica: em 2015, Portugal produzia 800 gigas-hora, um valor que subiu para os 5600 gigas-hora em 2024, de acordo com a DGEG. Esta trajetória de quase sete vezes mais produção numa década reflete uma aposta estratégica que encontrou no Alentejo, pela sua elevada exposição solar e disponibilidade de terrenos planos, o cenário ideal para a instalação de parques de grande dimensão.
Em 2026, o cenário nacional mudou de patamar, com Portugal a atingir 7,2 GW de capacidade solar instalada, superando pela primeira vez a potência eólica nacional, que se fixou nos 6,2 GW, segundo a Estrutura de Missão para o Licenciamento de Projetos de Energias Renováveis 2030. Esta inversão de liderança nas fontes renováveis coloca o Alentejo no centro de uma pressão territorial que, embora técnica, altera a paisagem que conhecemos há gerações.
Onde se instalam os painéis
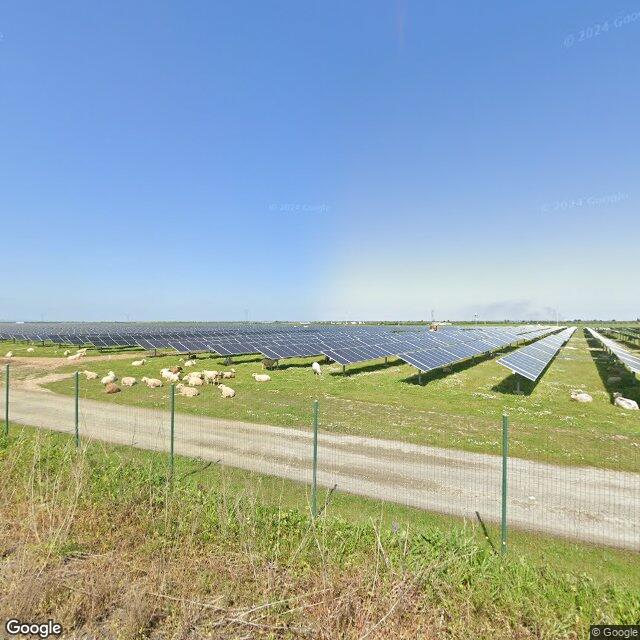
A ocupação do solo não é uniforme, concentrando-se em zonas de transição e áreas com aptidão agrícola variável. No concelho de Évora, por exemplo, a Plataforma Cidadã Juntos pelo Divor indicou em 2025 que três megacentrais solares projetadas totalizam mais de 1.300 hectares de área ocupada, representando cerca de 1% da superfície total do município. Este número ajuda a colocar em perspetiva o impacto local: não se trata de uma ocupação total do concelho, mas de uma concentração significativa em pontos específicos.
Outro exemplo da complexidade desta ocupação encontra-se no Complexo Solar Fotovoltaico do Sado. Segundo o Relatório SIAIA da Agência Portuguesa do Ambiente (APA) de 2025, embora a área de estudo identificada ascenda a 21.028 hectares, a área de implantação vedada é de 1.272 hectares, sendo que a área estrita ocupada apenas pelos painéis solares é de 356 hectares. Esta distinção é crucial para entender que a área total de um projeto não é sinónimo de solo impermeabilizado ou totalmente retirado da agricultura.
A gestão deste território é orientada por instrumentos de planeamento que tentam conciliar a necessidade de energia com a preservação do solo. A proposta do Programa Setorial das Zonas de Aceleração da Implantação de Energias Renováveis (PSZAER), de 2026, identificou mais de 65 mil hectares com potencial para instalar centrais solares e eólicas no Alentejo. Este mapeamento serve como base para o licenciamento futuro, procurando direcionar o investimento para áreas de menor sensibilidade ecológica.
O mito da expropriação massiva
A leitura mais óbvia sugere que o Alentejo está a ser integralmente convertido numa central elétrica, com a perda generalizada de solo arável de alta qualidade. Contudo, os dados do PSZAER de 2026 revelam uma realidade mais contida: na sub-região do Alentejo Central, o programa mapeou 46 zonas potenciais para energia solar, que abrangem exatamente 2,69% da superfície total desse território. Este valor, embora representativo, está longe de configurar uma ocupação total ou uma expropriação massiva de toda a região.
A estratégia de licenciamento tem privilegiado, em muitos casos, terrenos de menor aptidão agronómica, margens de lezírias ou áreas de transição, evitando as zonas de regadio mais férteis. Em 2022, a APA e a DGEG assinaram um despacho conjunto que dispensa de Avaliação de Impacte Ambiental prévia os projetos solares localizados em áreas artificializadas, uma medida que visa acelerar a instalação em zonas onde o impacto agrícola é nulo ou reduzido, desviando a pressão das áreas de cultivo intensivo.
O verdadeiro conflito de uso do solo parece ser mais localizado do que generalizado, afetando sobretudo zonas de charneca, serras ou áreas de transição agrícola. Enquanto o debate público se foca na perda de solo, o Instituto Mediterrâneo para a Agricultura, Ambiente e Desenvolvimento (MED) da Universidade de Évora apontou, em 2023, que o declínio do montado no Alentejo atinge cerca de cinco mil hectares por ano, um fenómeno que, por si só, tem um impacto na paisagem e na economia regional muito superior à ocupação direta por parques solares.
O impacto na economia local
A instalação de parques solares traz consigo a promessa de investimento, mas levanta questões sobre a criação de emprego local. Em 2026, a análise da capacidade instalada mostra que, apesar do crescimento de 40% registado em 2024, a manutenção destas centrais exige pouca mão-de-obra permanente. O desafio para os 47 concelhos alentejanos não é apenas o uso do solo, mas a capacidade de transformar estes gigawatts em valor acrescentado para as populações que vivem no território.
A comparação com outras atividades económicas é inevitável. Enquanto a agricultura intensiva, que ocupa vastas áreas, é um motor de emprego sazonal e permanente, os parques solares funcionam como infraestruturas de baixa densidade humana. Em 2023, a Associação Sistema Terrestre Sustentável (Zero) alertou para a necessidade de um planeamento que não sacrifique a biodiversidade em Ferreira do Alentejo, onde a serra do Paço é vista como um exemplo de zona de transição onde o equilíbrio entre energia e agricultura está a ser testado.
O futuro da ocupação do solo no Alentejo será ditado pela forma como o PSZAER de 2026 for implementado nos próximos anos. Com 65 mil hectares identificados como potenciais para energias renováveis, a região tem um roteiro claro. A questão central para os autarcas e para o governo regional é garantir que a instalação destas centrais não comprometa a sustentabilidade a longo prazo do território, equilibrando a meta nacional de descarbonização com a preservação da identidade rural alentejana.
O que significa para o Alentejo
O Alentejo está a atravessar uma mudança de paradigma onde o sol, antes visto apenas como um recurso para a agricultura, é agora a principal matéria-prima para a indústria energética. Com 2,7 gigawatts de capacidade instalada em 2024, a região já não é apenas o celeiro de Portugal, mas um pilar da segurança energética nacional. Esta transformação, contudo, exige uma vigilância constante sobre o uso do solo, para que a transição energética não se torne um custo irreversível para o património natural.
Para quem vive nos concelhos alentejanos, o impacto é visível na paisagem, mas a escala real da ocupação é mais contida do que o receio popular sugere. A ocupação de cerca de 2,7% das zonas mapeadas no Alentejo Central, segundo dados de 2026, mostra que ainda existe um vasto território que mantém a sua vocação original. O desafio para os próximos anos será gerir a convivência entre os painéis e o montado, garantindo que o desenvolvimento económico não apague a história agrícola da região.
A curva de crescimento da energia solar, que se tornou mais íngreme a partir de 2021, não mostra sinais de abrandamento. O que mudará no futuro próximo dependerá da eficácia dos instrumentos de planeamento, como o PSZAER, e da capacidade de integrar estas infraestruturas sem descaracterizar o território. O Alentejo de 2030 será, inevitavelmente, um território onde a energia e a terra terão de partilhar o espaço de forma mais harmoniosa do que aquela que se viu na fase inicial desta corrida solar.